Domain detektivbüro.de kaufen?
Wir ziehen mit dem Projekt
detektivbüro.de um.
Sind Sie am Kauf der Domain
detektivbüro.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain detektivbüro.de kaufen?
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
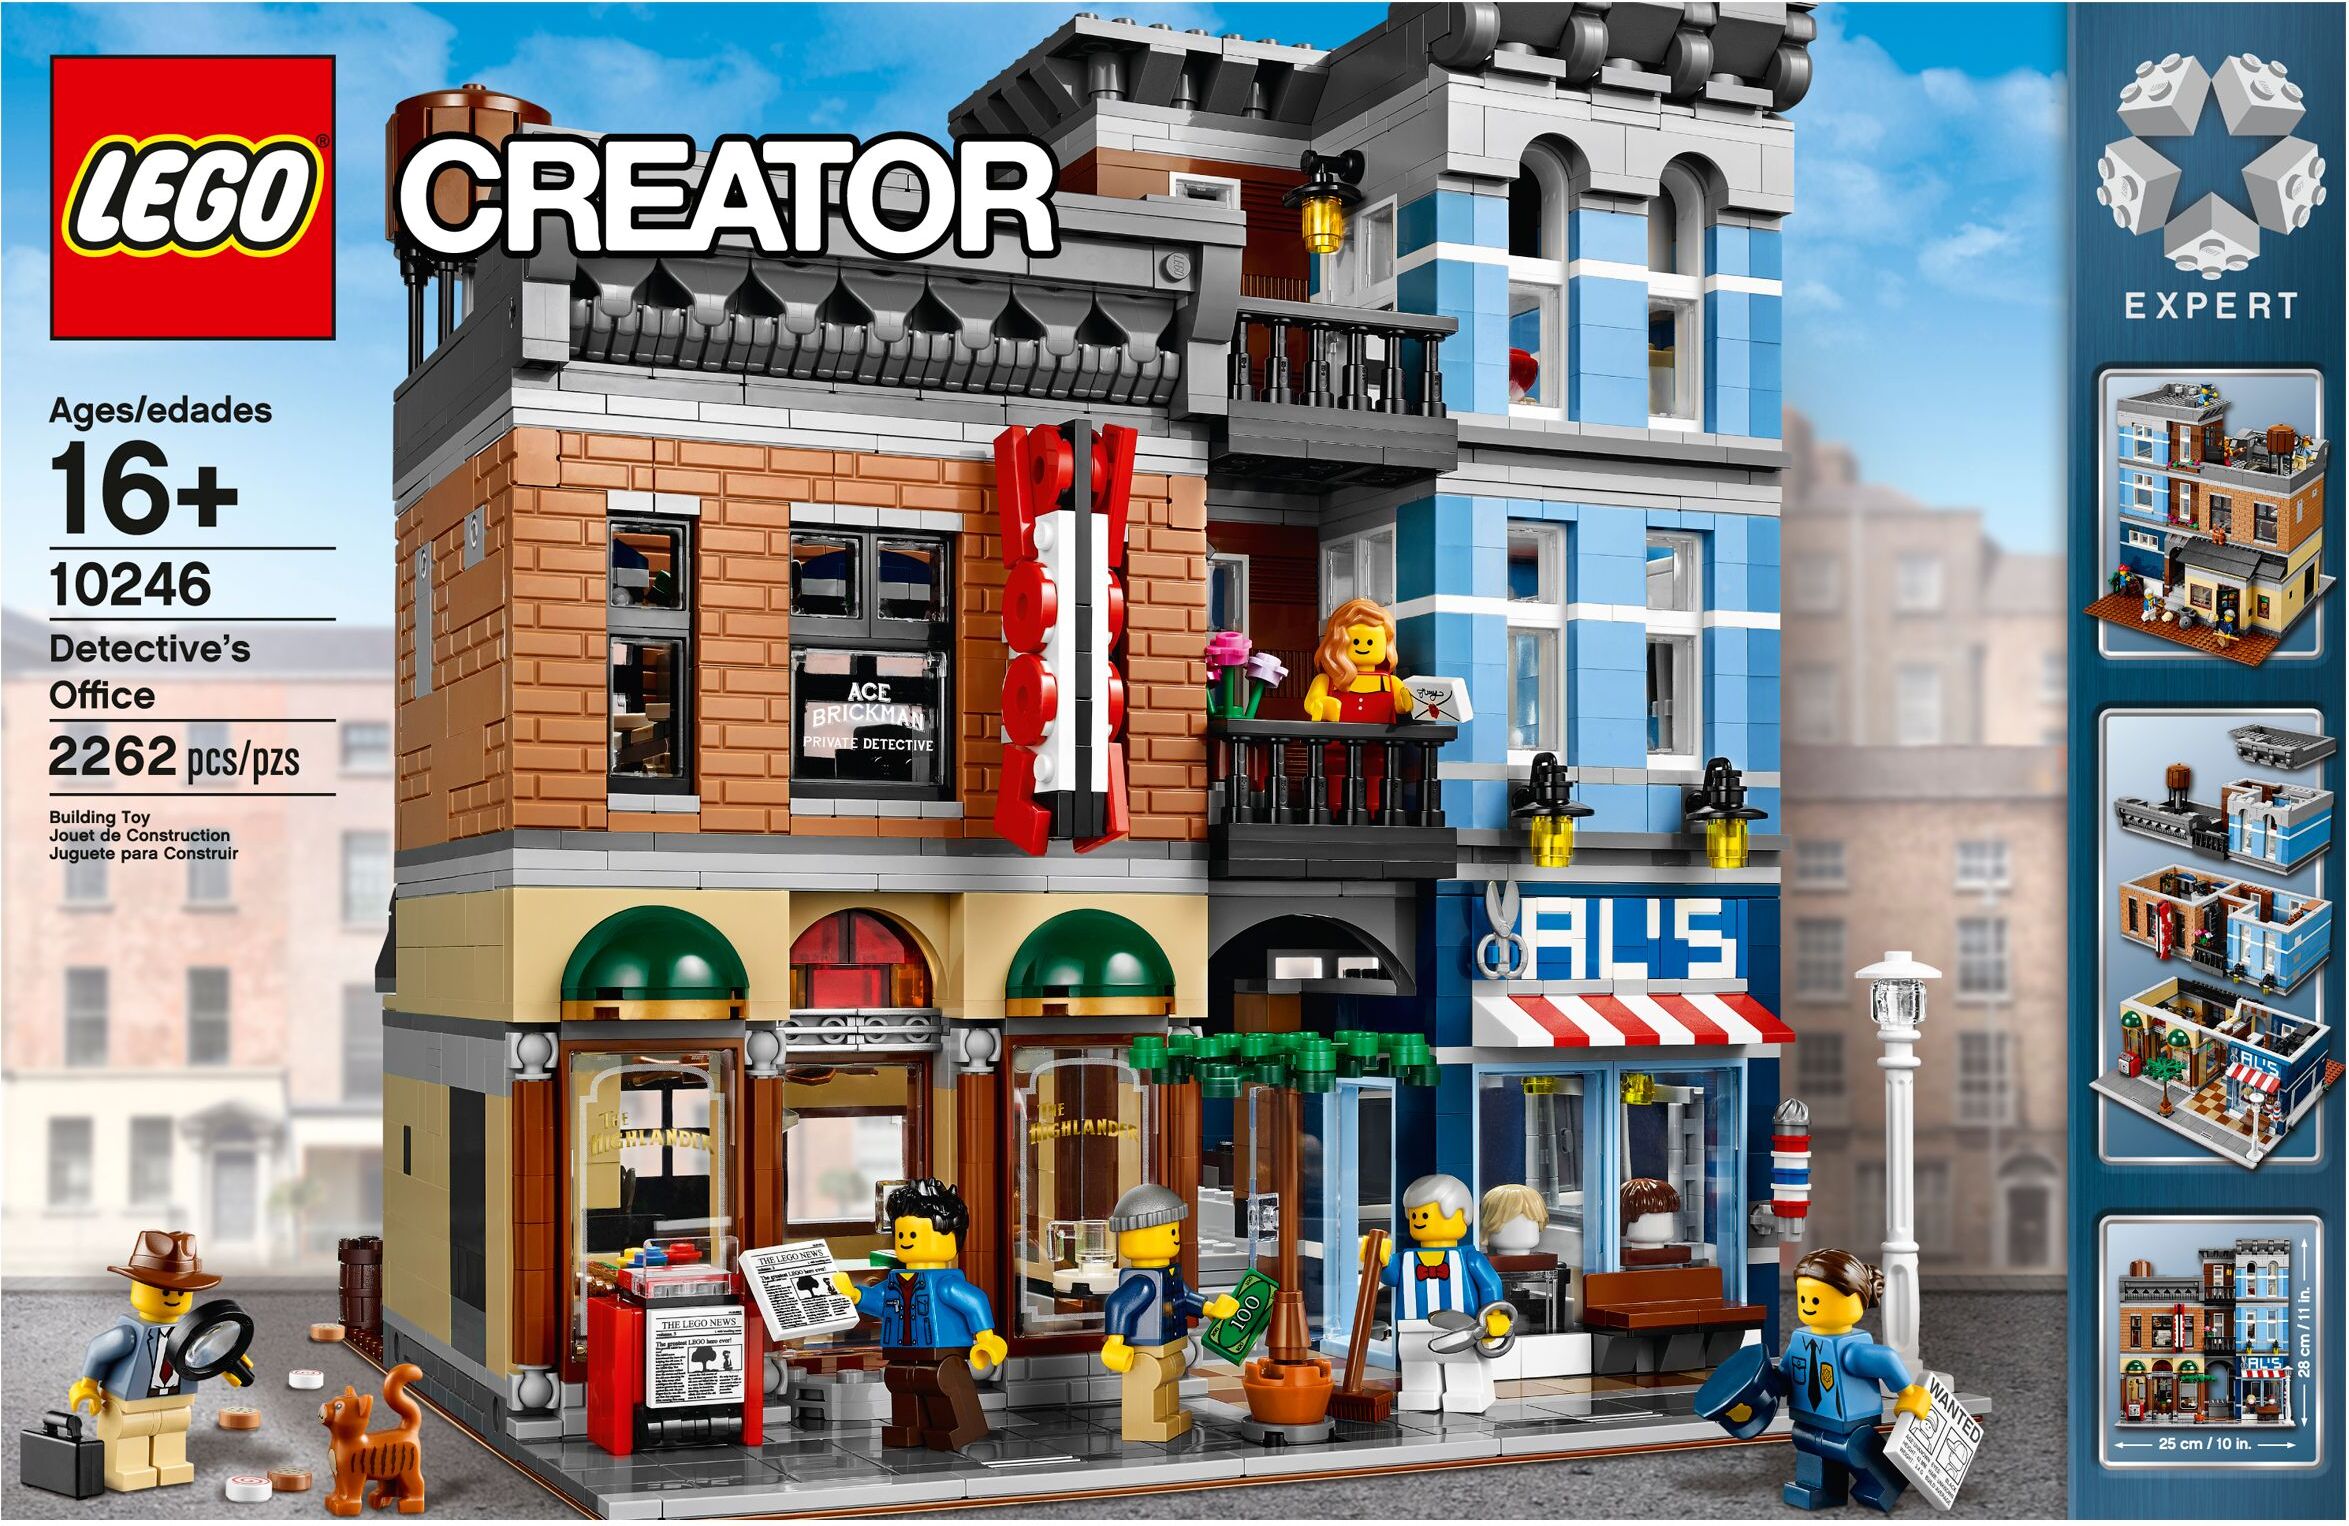
LEGO Creator Detektivbüro, Junge/Mädchen, MehrfarbenEntdecke mit dem tollen LEGO Creator Expert Detektivbüro voller einzigartiger Elemente und Überraschungen eine rätselhafte und abenteuerliche Welt! Entdecke die versteckten Hinweise und Überraschungen im Detektivbüro! Entdecke mit dem LEGO Creator Expert Detektivbüro eine rätselhafte und abenteuerliche Welt! Geh durch den offenen Torbogen in den Frisörladen, wo die Kunden auf ihren Stühlen vor dem großen Wandspiegel frisiert werden, während nebenan unter dem angenehmen Lufthauch des Deckenventilators Poolbillard und Darts gespielt wird. Begib dich in den ersten Stock, wo sich das Detektivbüro befindet. Der Schreibtisch ist mit Hinweisen übersät, ein Tresor enthält wichtige Beweise und in der Wand verbirgt sich ein Geheimfach. Geh dann in die angrenzende Toilette mit klassischer Kettenspülung, bevor du die Treppe zur gut ausgestatteten Küche hinaufsteigst, von der du auf die Dachterrasse gelangst, auf der sich ein großer Wasserturm befindet. Dieses allerneueste Set aus der LEGO Serie459,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beweissicherung in der baurechtlichen Praxis, Fachbücher von Georg SturmbergZum Werk Handbuch und Nachschlagewerk zu allen drei Arten der Beweissicherung im Baurecht: - Das selbstständige Beweisverfahren nach §§ 485 ff. ZPO, - die privatgutachterliche Beweissicherung sowie - die schiedsgutachterliche Beweissicherung. Diese werden in ganzer Breite dargestellt, insbesondere auf der Grundlage der aktuellen Rechtsprechung des BGH und der Instanzgerichte. Alle mit dem Baurecht befassten Juristinnen und Juristen kennen die Tragweite einer Beweissicherung mit Sachverständigen, die sehr häufig Basis von bereits abschliessenden Regulierungen oder Vereinbarungen wird und damit zu einer erheblichen Verkürzung von Auseinandersetzungen führt. Das Buch schildert zu Auswahl, Ablauf und Abschluss aller drei Formen der Beweissicherung die Grundlagen. Vorteile auf einen Blick - die Instrumente der (vor-) prozessrechtlichen Sachaufklärung umfassend erläutert - wichtige Hilfestellungen bei deren Auswahl - Prozessvermeidung und Prozessdauer im Fokus Zielgruppe Für Haftpflichtversicherer, Baujuristinnen und Baujuristen (Richterschaft, Rechtsanwaltschaft, Rechtsabteilungen von Bauunternehmen) sowie Sachverständige.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auzou Wolf - Ermittlung im Museum - deutsch 291250Bunte Post aus aller Welt Memo und Spurensuche für junge Ermittler. Im Wölfel-Museum ist ein Kunstwerk verschwunden. Das ist ein ... 1 x Wolf - Ermittlung im Museum - deutsch Sprache: deutsche Version Anleitung in: Typ: Brettspiel, Kinders13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Simba Scout Observation BoxBeobachtungsbox mit 360° drehbarem, höhenverstellbarem und ausziehbarem Okular, faltbarem Design, 6x Vergrößerungslinse sowie inklusive Trageriemen und Pinzette. Scout Observation Box ermöglicht Kindern, die Geheimnisse der Natur zu entdecken, indem Funde aus jedem Winkel in einer aufklappbaren, tragbaren Box untersucht werden können - geeignet ab 3+ Jahren. 360° drehbares Okular Höhenverstellbares, ausziehbares Okular 6x Vergrößerungslinse Faltbares Design Inklusive Trageriemen und Pinzette Geeignet für Kinder ab 3+ Ideal für praktisches Erkunden und die Nahbetrachtung kleiner Details.10,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LEGO Creator Detektivbüro, Junge/Mädchen, MehrfarbenEntdecke mit dem tollen LEGO Creator Expert Detektivbüro voller einzigartiger Elemente und Überraschungen eine rätselhafte und abenteuerliche Welt! Entdecke die versteckten Hinweise und Überraschungen im Detektivbüro! Entdecke mit dem LEGO Creator Expert Detektivbüro eine rätselhafte und abenteuerliche Welt! Geh durch den offenen Torbogen in den Frisörladen, wo die Kunden auf ihren Stühlen vor dem großen Wandspiegel frisiert werden, während nebenan unter dem angenehmen Lufthauch des Deckenventilators Poolbillard und Darts gespielt wird. Begib dich in den ersten Stock, wo sich das Detektivbüro befindet. Der Schreibtisch ist mit Hinweisen übersät, ein Tresor enthält wichtige Beweise und in der Wand verbirgt sich ein Geheimfach. Geh dann in die angrenzende Toilette mit klassischer Kettenspülung, bevor du die Treppe zur gut ausgestatteten Küche hinaufsteigst, von der du auf die Dachterrasse gelangst, auf der sich ein großer Wasserturm befindet. Dieses allerneueste Set aus der LEGO Serie459,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Beweissicherung in der baurechtlichen Praxis, Fachbücher von Georg SturmbergZum Werk Handbuch und Nachschlagewerk zu allen drei Arten der Beweissicherung im Baurecht: - Das selbstständige Beweisverfahren nach §§ 485 ff. ZPO, - die privatgutachterliche Beweissicherung sowie - die schiedsgutachterliche Beweissicherung. Diese werden in ganzer Breite dargestellt, insbesondere auf der Grundlage der aktuellen Rechtsprechung des BGH und der Instanzgerichte. Alle mit dem Baurecht befassten Juristinnen und Juristen kennen die Tragweite einer Beweissicherung mit Sachverständigen, die sehr häufig Basis von bereits abschliessenden Regulierungen oder Vereinbarungen wird und damit zu einer erheblichen Verkürzung von Auseinandersetzungen führt. Das Buch schildert zu Auswahl, Ablauf und Abschluss aller drei Formen der Beweissicherung die Grundlagen. Vorteile auf einen Blick - die Instrumente der (vor-) prozessrechtlichen Sachaufklärung umfassend erläutert - wichtige Hilfestellungen bei deren Auswahl - Prozessvermeidung und Prozessdauer im Fokus Zielgruppe Für Haftpflichtversicherer, Baujuristinnen und Baujuristen (Richterschaft, Rechtsanwaltschaft, Rechtsabteilungen von Bauunternehmen) sowie Sachverständige.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auzou Wolf - Ermittlung im Museum - deutsch 291250Bunte Post aus aller Welt Memo und Spurensuche für junge Ermittler. Im Wölfel-Museum ist ein Kunstwerk verschwunden. Das ist ein ... 1 x Wolf - Ermittlung im Museum - deutsch Sprache: deutsche Version Anleitung in: Typ: Brettspiel, Kinders13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Die Ermittlung von Brandursachen, Fachbücher von Jörg CichaUmfassender Überblick Die vierte Auflage des Buches bietet einen umfassenden, allgemein verständlichen Überblick über die am häufigsten auftretenden Brandursachen. Aufgrund der grossen Variationsbreite von Brandursachen liegt ein Schwerpunkt auf dem brandtechnischen Ablauf der Brandentstehung, wobei auch seltene Fälle berücksichtigt sind. Die Inhalte Der Autor stellt ausführlich dar, wie am Schadensort die Brandausbruchstelle (BA-Stelle) ausfindig gemacht wird, wie man Brandursachen aufspürt, erkennt und nachweist, und wie auf weitere, objektiv mögliche Brandursachen geschlossen werden kann. Diese Erläuterungen werden durch praxisnahe Beispiele belegt. Fokus auf die Physik Der Verfasser lässt dabei Motive, Begehungsweisen, Täterverhalten usw. bewusst ausser Acht und beantwortet die Frage nach der Entstehung eines Brandes weitestgehend aus naturwissenschaftlicher Sicht, ohne rechtliche Wertungen vorzunehmen. Kennzahlen, Kenngrössen und Vierfarbfotos Eine Aufstellung von sicherheitstechnischen Kennzahlen und Kenngrössen von Gefährdungspotenzialen sowie eine Bildanlage mit 16 überwiegend vierfarbigen Fotos runden das Werk ab. Zielgruppenorientiertes Arbeitsmittel Das Buch ist sowohl als Arbeitsanleitung für den täglichen Polizeidienst, z. B. für alle Polizeibeamtinnen und -beamten im „Ersten Angriff“, als auch als Nachschlagewerk einsetzbar. Es eignet sich für Anfängerinnen und Anfänger der Brandsachbearbeitung. Auch Spezialistinnen und Spezialisten finden in der Darstellung interessante Erfahrungswerte, die sie zu Rate ziehen können.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ICM O-2A (late production), USAF Observation AircraftWie die zivile Version war auch die Skymaster ein kostengünstiges, zweimotoriges Kolbenflugzeug mit einem Motor in der Nase und einem zweiten Motor im hinteren Teil des Rumpfes. Die Push-Pull-Konfiguration ermöglichte einen einfacheren Betrieb mit nur einem Triebwerk, da der Schub in der Mitte des Flugzeugs lag, im Gegensatz zu der bei den meisten zweimotorigen Leichtflugzeugen üblichen Montage unter dem Flügel. Dies ermöglichte ausserdem einen hohen Flügel, der eine gute Sicht unter und hinter dem Flugzeug gewährte. Während des Vietnamkriegs sollte die Skymaster in der vorwärtsgerichteten Luftkontrolle durch die OV-10 Bronco ersetzt werden, aber die O-2A behielt nach der Einführung der OV-10 ihre Rolle bei Nachtmissionen bei, da die OV-10 über eine sehr gute Cockpitbeleuchtung verfügte, was die Nachtaufklärung unpraktisch machte. Die O-2 wurde nach weiteren Nachrüstungen der OV-10 für den Nachteinsatz vollständig ausgemustert. Die erste O-2 flog im Januar 1967 und ging kurz darauf in Produktion. Die USAF nahm die Maschine im März 1967 in Empfang. Bis 1970 wurden insgesamt 532 O-2 in zwei Varianten für die USAF gebaut. Die O-2A diente als FAC-Flugzeug bei der 20th Tactical Air Support Squadron, während die O-2B mit Lautsprechern und einem Flugblattverteiler für den Einsatz bei psychologischen Operationen ausgestattet war. Mehrere O-2 der USAF wurden später an die ehemaligen südvietnamesischen Luftstreitkräfte übergeben und von diesen betrieben. Nach dem Vietnamkrieg wurde die O-2 bis in die späten 1980er Jahre sowohl bei der U.S. Air Force als auch bei der Air National Guard eingesetzt.31,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.